Entre 18 et 25 ans, comparer le prix des cartes bancaires ne suffit pas pour choisir son premier compte. Les frais de tenue de compte, les retraits hors réseau, les paiements à l’étranger, les découverts et les services optionnels peuvent modifier sensiblement la facture. Une carte gratuite peut ainsi accompagner un compte qui génère d’autres dépenses.
La méthode consiste à distinguer les frais fixes des frais liés à vos habitudes, puis à calculer un coût annuel prévisible. Il faut également regarder les conditions de gratuité réservées aux jeunes : certaines réductions prennent fin avec l’âge, le statut étudiant ou une période promotionnelle.
Tenue de compte et forfait : ce qui reste à payer
En France, le guide officiel des frais bancaires rappelle que les banques doivent communiquer leurs tarifs, notamment dans un document d’information tarifaire. Celui-ci permet d’examiner les frais de tenue de compte, de carte et d’opérations avant de comparer deux forfaits.
Le premier poste à regarder est le coût de fonctionnement du compte. Une banque peut proposer des services facturés séparément ou réunis dans un abonnement mensuel. Le montant affiché pour la carte ne correspond donc pas nécessairement à l’ensemble des frais réguliers.
Les services inclus évitent-ils des frais séparés ?
Un forfait peut comprendre la carte, la tenue de compte, certains retraits, des alertes ou une assurance liée aux moyens de paiement. Une formule plus chère peut être intéressante si vous utilisez ces prestations, mais inutilement coûteuse dans le cas contraire.
Comparez le coût du forfait avec celui des services dont vous avez réellement besoin. Vérifiez aussi qu’une prestation annoncée comme incluse n’est pas facturée une seconde fois. Une assurance facultative ou des alertes payantes méritent une attention particulière si elles ne présentent aucun intérêt pour vos usages.
Quand la gratuité jeune prend-elle fin ?
Une offre gratuite à 19 ans ne l’est pas forcément à 24 ans. Certaines réductions sont liées à une limite d’âge, au statut étudiant, à un nombre minimal d’opérations ou à une promotion temporaire. Les conditions varient selon les contrats : il ne faut pas supposer qu’une réduction s’applique automatiquement à tous les 18-25 ans.
Avant de choisir, relevez le tarif actuel et celui qui s’appliquera lorsque l’avantage cessera. Pour une formule étudiante, vérifiez si un justificatif de scolarité est nécessaire et à quelle fréquence il doit être renouvelé.
Deux offres de premier compte peuvent afficher des cotisations différentes sans inclure les mêmes services. Il faut aussi regarder quand une éventuelle gratuité prend fin. Le Crédit Coopératif présente ses forfaits et les modalités d’ouverture en ligne sur cette page dédiée. Les conditions indiquées pour les 18-25 ans permettent notamment de distinguer les prestations comprises dans le forfait et les avantages soumis à une période ou à des justificatifs, avant d’estimer le coût du compte.
Retraits, paiements et virements : les frais liés à vos usages
Les opérations courantes peuvent peser davantage que la cotisation de carte. Leur coût dépend notamment du lieu, de la devise, du canal utilisé et des prestations déjà comprises dans le forfait.
| Opération | Critère à comparer | Point de vigilance |
|---|---|---|
| Retrait hors réseau | Quota gratuit et tarif après dépassement | Fréquence réelle des retraits |
| Paiement en devises | Commission et conversion | Devise et taux appliqué |
| Retrait à l’étranger | Frais fixes, proportionnels et éventuels frais de tiers | Pays et distributeur utilisé |
| Virement | Tarif selon zone, devise et canal | Virement ordinaire ou instantané |
| Services complémentaires | Assurance, alertes, prestations ponctuelles | Utilité et inclusion dans le forfait |
Retraits hors réseau et paiements en devises
Une carte peut autoriser un nombre limité de retraits gratuits dans les distributeurs d’autres établissements, puis facturer chaque retrait supplémentaire. Si vous retirez souvent des espèces, comptez les opérations susceptibles de dépasser ce quota plutôt que de comparer uniquement le prix de la carte.
À l’étranger, le pays dans lequel vous effectuez une opération ne suffit pas à déterminer son coût. Un paiement en euros dans la zone euro ne nécessite pas de conversion monétaire, contrairement à un paiement dans une autre devise. Pour ces opérations en devises, examinez les commissions éventuelles et les modalités de change : les frais dépendent de la devise utilisée et des conditions de votre carte, pas uniquement du lieu de paiement.
Un retrait peut également occasionner des frais de l’établissement teneur du compte et, selon les circonstances, du distributeur utilisé. Ces derniers sont à distinguer des éventuelles commissions de conversion. Avant un voyage ou un séjour d’études, vérifiez les tarifs des paiements et des retraits séparément.
Virements, alertes et services facultatifs
Les virements SEPA ordinaires réalisés en ligne sont généralement gratuits pour les particuliers. Depuis janvier 2025, un virement instantané en euros ne peut pas coûter plus cher que le virement ordinaire correspondant. Cela ne rend pas automatiquement gratuites toutes les opérations : le canal utilisé et la nature du virement restent importants.
Un virement international hors du cadre SEPA, une opération demandée en agence ou un service d’alerte particulier peut suivre une tarification différente. Examinez les frais de ces opérations si vous prévoyez de les utiliser, plutôt que de privilégier des fonctionnalités sans intérêt pour votre situation.
Les frais ponctuels à ne pas confondre avec un abonnement
Le remplacement anticipé d’une carte, certaines prestations exceptionnelles ou des services facultatifs peuvent occasionner une dépense isolée. Ils ne doivent pas être additionnés comme des charges annuelles certaines, mais leur tarif mérite d’être connu lorsqu’une situation est plausible.
Découvert et incidents : les coûts à anticiper
Un compte peu coûteux au quotidien peut entraîner une facture plus importante lorsqu’une opération dépasse le solde disponible. Trois notions méritent d’être distinguées : les intérêts débiteurs, les commissions d’intervention et les frais de rejet.
Les agios correspondent notamment aux intérêts calculés sur un découvert selon son montant, sa durée et le taux applicable. Un découvert autorisé peut donc être payant. Au-delà de l’autorisation, ou en l’absence de celle-ci, des conditions différentes peuvent s’appliquer.
Une commission d’intervention peut être facturée lorsqu’une banque examine une irrégularité nécessitant un traitement particulier. Un rejet de prélèvement pour défaut de provision relève d’une autre catégorie de frais, soumise à ses propres plafonds.
Un plafond n’est pas un tarif automatique. En France, la commission d’intervention est plafonnée dans le cas général à 8 € par opération et 80 € par mois. Cela ne signifie ni que chaque banque facture ces montants ni qu’un découvert autorisé est gratuit. Des règles plus protectrices existent pour certains clients.
Pour un prélèvement rejeté faute de provision, les frais sont plafonnés au montant de l’ordre rejeté, dans la limite de 20 €. Ces règles concernent des opérations précises : elles ne signifient pas que tous les incidents sont facturés de la même manière.
Ces dépenses sont des risques à évaluer, pas des charges à ajouter systématiquement au budget annuel. Si votre solde risque de devenir négatif, comparez les conditions du découvert et les moyens disponibles pour suivre vos dépenses.
Les tarifs bancaires évoluent, mais pas uniformément : selon l’Observatoire des tarifs bancaires, l’indice Insee des prix des services bancaires a progressé de 2,7 % entre février 2025 et février 2026. Ce chiffre national ne prédit pas la facture d’un jeune client : seuls les tarifs de l’offre envisagée permettent son estimation.
Comment calculer le coût annuel de deux comptes ?
Pour comparer deux offres, appliquez exactement les mêmes habitudes bancaires à chacune. Vous pouvez partir de cette formule : coût annuel prévisible = coût du forfait sur douze mois + frais des opérations prévues non incluses.
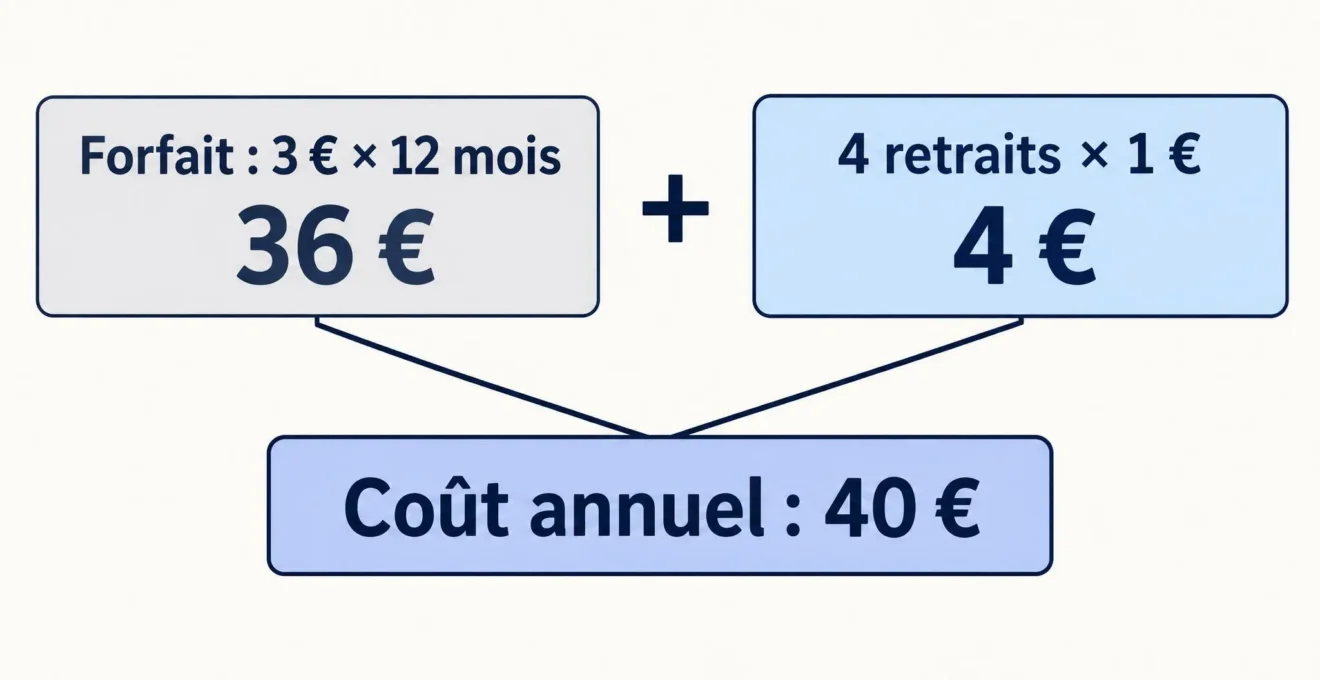
Prenons deux formules entièrement fictives pour un jeune effectuant quatre retraits supplémentaires dans l’année. La formule A coûte 3 € par mois, soit 36 € par an, auxquels s’ajoutent quatre retraits facturés 1 € chacun : son coût annuel atteint donc 40 €. La formule B coûte 4 € par mois, soit 48 € par an, mais inclut ces quatre mêmes retraits. Pour ces usages identiques, la formule A revient à 8 € de moins sur l’année. Cette différence ne signifie pas qu’elle serait toujours moins chère : davantage de retraits payants ou d’autres opérations peuvent changer le résultat. Les deux formules et leurs tarifs sont purement hypothétiques, hors autres opérations et incidents.
- Noter le coût du forfait pour les douze mois comparés : multiplier la mensualité par douze si elle reste identique. Si une gratuité prend fin en cours d’année, compter séparément les mois gratuits et les mois payants. Appliquer la même période aux deux offres et vérifier si le coût change l’année suivante.
- Ajouter les frais des opérations réellement prévues et non comprises dans l’abonnement.
- Vérifier séparément les coûts possibles d’incidents et les tarifs après expiration des réductions.
Une fois le coût annuel estimé, les habitudes qui génèrent des frais peuvent être ajustées : la méthode pour réduire les frais bancaires inutiles prolonge cette comparaison par un suivi des opérations et des dépenses réellement facturées.
Quels documents vérifier avant de choisir ?
Le document d’information tarifaire permet une première comparaison standardisée. La brochure tarifaire complète apporte les conditions des prestations particulières, tandis que les documents contractuels précisent les modalités du forfait choisi.
- Télécharger le document d’information tarifaire et la brochure complète.
- Repérer les services inclus et les opérations payantes.
- Contrôler la date de fin et les conditions de la gratuité jeune.
- Estimer le coût annuel pour ses propres usages.
- Vérifier les conditions d’ouverture et les versements initiaux éventuels.
Attention à distinguer un versement initial exigé pour alimenter le compte d’un véritable frais bancaire : ce sont deux éléments de nature différente. Vérifiez également le tarif qui prendra le relais après une éventuelle promotion afin de ne pas comparer uniquement les premiers mois.
Pour choisir un premier compte, le prix de la carte ne suffit donc pas : il faut additionner les frais prévisibles, vérifier les opérations incluses et anticiper la fin des avantages jeunes. Le coût retenu peut ensuite être intégré aux dépenses régulières. La méthode pour organiser son premier budget aide à distinguer charges fixes et dépenses variables, afin que les frais bancaires trouvent leur place dans un budget réellement disponible.